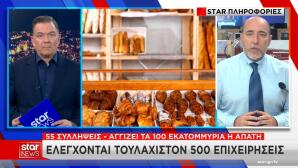
Ένα δίκτυο περίπου 520 εταιρειών, περισσότερα από 200 καταστήματα και πρόσωπα που φέρονται να εμφανίζονταν ως ιδιοκτήτες ή διαχειριστές χωρίς να ασκούν απαραίτητα τον πραγματικό έλεγχο βρίσκονται στο επίκεντρο μεγάλης έρευνας των Αρχών για πιθανή φοροδιαφυγή. Η εκτιμώμενη ζημία για το Δημόσιο φέρεται να ξεπερνά τα 100 εκατ. ευρώ, ενώ στο μικροσκόπιο βρίσκονται γνωστές αλυσίδες φούρνων και οι επιχειρηματικές διασυνδέσεις τους.
Aλυσίδα φούρνων: Έτοιμος να διαφύγει φέρεται να ήταν ο επιχειρηματίας
Σύμφωνα με τα στοιχεία που έχουν γίνει γνωστά, η υπόθεση αφορά ένα σύνθετο εταιρικό δίκτυο, στο οποίο φέρονται να συνυπήρχαν επιχειρήσεις με πραγματική δραστηριότητα και εταιρείες με εικονικό χαρακτήρα. Οι Αρχές εξετάζουν τις εταιρικές σχέσεις, τις οικονομικές συναλλαγές και τον ρόλο των προσώπων που εμφανίζονταν στα επίσημα μητρώα.
Στο πλαίσιο της υπόθεσης συνελήφθη χθες, Κυριακή, ο ιδιοκτήτης πασίγνωστης αλυσίδας φούρνων και 58 άτομα ακόμα.
Από τις «ροζ» αγγελίες ξεκίνησε η έρευνα για τους φούρνους
Οι αρχές άρχισαν να «ξετυλίγουν» το κουβάρι της υπόθεσης τον Ιανουάριο του 2026. Όλα ξεκίνησαν με μία καταγγελία για παρόνομο «ροζ» ιστότοπο με αγγελίες για ερωτικά ραντεβού. Τότε ήταν που ζητήθηκε άρση τηλεφωνικού απορρήτου για 12 πρόσωπα και οι αρχές ανακάλυψαν την απάτη- μαμούθ σε βάρος του ελληνικού Δημοσίου.
Ο ιδιοκτήτης της γνωστής αλυσίδας φούρνων, άλλωστε, ήταν γνωστός στις αρχές από το παρελθόν. Συγκεκριμένα, το 2008 είχε συλληθεί ξανά, στο πλαίσιο της αστυνομικής επιχείρησης «λευκός άρτος», για κύκλωμα που έφερνε κοπέλες από τη Σιβηρία και τις εξωθούσε στην πορνεία, με τη χρήση βίας.
Η τωρινή έρευνα δεν αφορά μόνο αδικήματα οικονομικής φύσεως, αλλά, παράλληλα, εμπορίας ανθρώπων και ναρκωτικών. Σύμφωνα με πληροφορίες, φέρεται μέσω των φούρνων αλλά και την αγορά ακινήτων να γινόταν ξέπλυμα μαύρου χρήματος. Άλλωστε, ο γνωστός επιχειρηματίας το 2015, είχε καταδικαστεί για το trafficking σε κάθειρξη 10 ετών και 6 μηνών με αναστολή. Αντίθετα, το 2018 σε άλλη δίκη για το αδίκημα της σωματεμπορίας είχε αθωωθεί, καθώς δεν είχαν στοιχειοθετηθεί οι κατηγορίες.
Πώς φέρεται να λειτουργούσε το σύστημα των 520 εταιρειών στους φούρνους
Στο επίκεντρο της έρευνας για τους φούρνους βρίσκεται ο τρόπος με τον οποίο φέρεται να είχε οργανωθεί το δίκτυο. Οι ελεγκτικές και αστυνομικές Αρχές εξετάζουν εάν διαφορετικές εταιρείες λειτουργούσαν ως αυτοτελείς επιχειρήσεις ή εάν ο πραγματικός έλεγχος, οι αποφάσεις και οι οικονομικές ροές κατέληγαν σε κοινό επιχειρηματικό κέντρο.
Συνελήφθη ιδιοκτήτης πασίγνωστης αλυσίδας φούρνων για φορολογική απάτη
Ένα από τα βασικά σημεία των ερευνών αφορά στα πρόσωπα που εμφανίζονταν ως ιδιοκτήτες ή διαχειριστές. Οι Αρχές καλούνται να διαπιστώσουν εάν είχαν ουσιαστικό ρόλο στη διοίκηση των επιχειρήσεων ή εάν λειτουργούσαν ως παρένθετα πρόσωπα (αχυράνθρωποι), αναλαμβάνοντας τυπικά τις εταιρικές ευθύνες.
Παράλληλα, εξετάζεται ο ρόλος προσώπων που φέρονται να παρείχαν λογιστική και διαχειριστική υποστήριξη στις εμπλεκόμενες εταιρείες. Η διασταύρωση των εταιρικών μητρώων, των φορολογικών δεδομένων, των ασφαλιστικών υποχρεώσεων και των οικονομικών συναλλαγών θεωρείται κρίσιμη για την αποτύπωση της πραγματικής εικόνας.
Aλυσίδα εστίασης: «Θα έρθει για έλεγχο η ΑΑΔΕ μετά το... καλοκαίρι»
Σύμφωνα με πληροφορίες, στο επίκεντρο βρίσκονται καταγγελλόμενες φορολογικές παραβάσεις, η μη απόδοση ΦΠΑ και η μη καταβολή ασφαλιστικών εισφορών. Η εκτιμώμενη ζημία για το Δημόσιο υπερβαίνει τα 100 εκατ. ευρώ.
Ο ρόλος των φούρνων, των εικονικών τιμολογίων και του franchise
Η υπόθεση επαναφέρει στο προσκήνιο τις δυσκολίες ελέγχου επιχειρήσεων με μεγάλο αριθμό καθημερινών συναλλαγών, όπως οι φούρνοι και οι επιχειρήσεις εστίασης. Οι πωλήσεις μικρής αξίας, η μεγάλη κινητικότητα πελατών και η διακίνηση πολλών προϊόντων δημιουργούν ένα σύνθετο πεδίο για τις ελεγκτικές υπηρεσίες.
Αλυσίδα εστίασης: Βρέθηκε κρύπτη με 92 πολυτελή ρολόγια και 1,17 εκατ. ευρώ
Σύμφωνα με την περιγραφή πιθανών πρακτικών που εξετάζονται σε τέτοιου είδους υποθέσεις, ένα σχήμα μπορεί να βασίζεται σε εικονικά ή υπερτιμολογημένα παραστατικά, τα οποία εμφανίζουν δαπάνες που δεν αντιστοιχούν σε πραγματικές συναλλαγές. Με αυτόν τον τρόπο, μια επιχείρηση θα μπορούσε να εμφανίζει αυξημένα έξοδα και χαμηλότερα φορολογητέα κέρδη, εφόσον οι σχετικές παραβάσεις αποδειχθούν.
Μια διαφορετική πρακτική που περιγράφεται από στελέχη ελεγκτικών υπηρεσιών είναι η εμφάνιση χρημάτων αμφίβολης προέλευσης ως εσόδων από νόμιμες πωλήσεις. Σε αυτή την περίπτωση, οι ελεγκτές εξετάζουν εάν ο δηλωμένος τζίρος ανταποκρίνεται στην πραγματική εμπορική δραστηριότητα της επιχείρησης.
Αλυσίδα εστίασης: Βρήκαν τα «διπλά» βιβλία με ένα... κλικ στον υπολογιστή
Η ύπαρξη ενός μεγάλου δικτύου εταιρειών μπορεί να δυσκολεύει τον εντοπισμό των πραγματικών συναλλαγών και των δικαιούχων. Ιδιαίτερη σημασία έχει, επομένως, η εξέταση των προμηθευτών, των τιμολογίων, των τραπεζικών κινήσεων και των σχέσεων μεταξύ των εταιρειών.
Το franchise, από μόνο του, αποτελεί νόμιμο επιχειρηματικό μοντέλο. Το ζήτημα για τις Αρχές είναι εάν πίσω από διαφορετικές εταιρικές οντότητες υπήρχε ενιαίος πραγματικός έλεγχος ή εάν οι συναλλαγές και οι οικονομικές υποχρεώσεις κάθε επιχείρησης αποτυπώνονταν με τρόπο που δεν ανταποκρινόταν στην πραγματικότητα.
Απάτη φούρνοι: Ποιες αλυσίδες εξετάζονται
Σύμφωνα με το διαθέσιμο υλικό, η έρευνα αφορά στην πασίγνωστη αλυσίδα φούρνων της οποίας ο ιδιοκτήτης συνελήφθη, ενώ στο πλαίσιο των ελέγχων αναφέρονται επίσης και άλλες γνωστές αλυσίδες. Περίπου 200 καταστήματα συνδέονται με το όνομα του συλληφθέντα επιχειρηματία, ο οποίος εμφανίζεται ως νόμιμος ή αφανής ιδιοκτήτης.
Οι Αρχές εξετάζουν πιθανές επιχειρηματικές και εταιρικές διασυνδέσεις. Για τη μία αλυσίδα που ερευνάται, έχουν διατυπωθεί δημοσίως αναφορές σχετικά με πιθανή μεταβίβασή της σε ινδικό επιχειρηματικό όμιλο.
Απάτη φούρνοι: Γιατί είναι δύσκολος ο φορολογικός έλεγχος
Η διερεύνηση ενός δικτύου εκατοντάδων εταιρειών απαιτεί τη διασταύρωση μεγάλου όγκου δεδομένων. Οι ελεγκτικές Αρχές εξετάζουν, μεταξύ άλλων, εάν υπάρχει αντιστοιχία ανάμεσα στις αγορές πρώτων υλών, στις πωλήσεις, στο προσωπικό και στον δηλωμένο κύκλο εργασιών.
Στο φως το παράνομο λογισμικό της γνωστής αλυσίδας:Πώς γινόταν το «κέρασμα»
Απότομες αυξήσεις τζίρου χωρίς ανάλογη μεταβολή της δραστηριότητας, επαναλαμβανόμενες συναλλαγές με συγκεκριμένους προμηθευτές και μεταβιβάσεις εταιρειών σε πρόσωπα χωρίς εμφανή επιχειρηματική δραστηριότητα μπορούν να αποτελέσουν αντικείμενο περαιτέρω ελέγχου. Δεν συνιστούν, ωστόσο, από μόνες τους απόδειξη φοροδιαφυγής.
Η έρευνα αφορά και πιθανές επιπτώσεις στους εργαζομένους, εφόσον διαπιστωθεί ότι δεν καταβάλλονταν οι προβλεπόμενες ασφαλιστικές εισφορές.
Διαβάστε όλες τις ειδήσεις από την Ελλάδα και τον Κόσμο.